Портфель High-Yield Bonds
Инвестирование в облигации без лишних временных затрат
- Автоматическое инвестирование и реинвестирование
- Диверсифицирован по эмитентам и отраслям
- Инициируйте вывод средств в любое время
- Средняя доходность
- 8,51%
Mintos — лицензированная инвестиционная платформа для инвестирования в облигации. Получите доступ к высокодоходным облигациям, которые обычно резервируются для институциональных инвесторов, от 50 €.
Инвестирование в облигации на Mintos открывает розничным инвесторам доступ к High-Yield Bonds от европейских эмитентов. Выберите полностью автоматизированный портфель или подбирайте отдельные облигации вручную — от 50 €.
Инвестирование в облигации без лишних временных затрат
Выбирайте каждую облигацию для инвестирования самостоятельно.
Подробнее о комиссиях на Mintos.
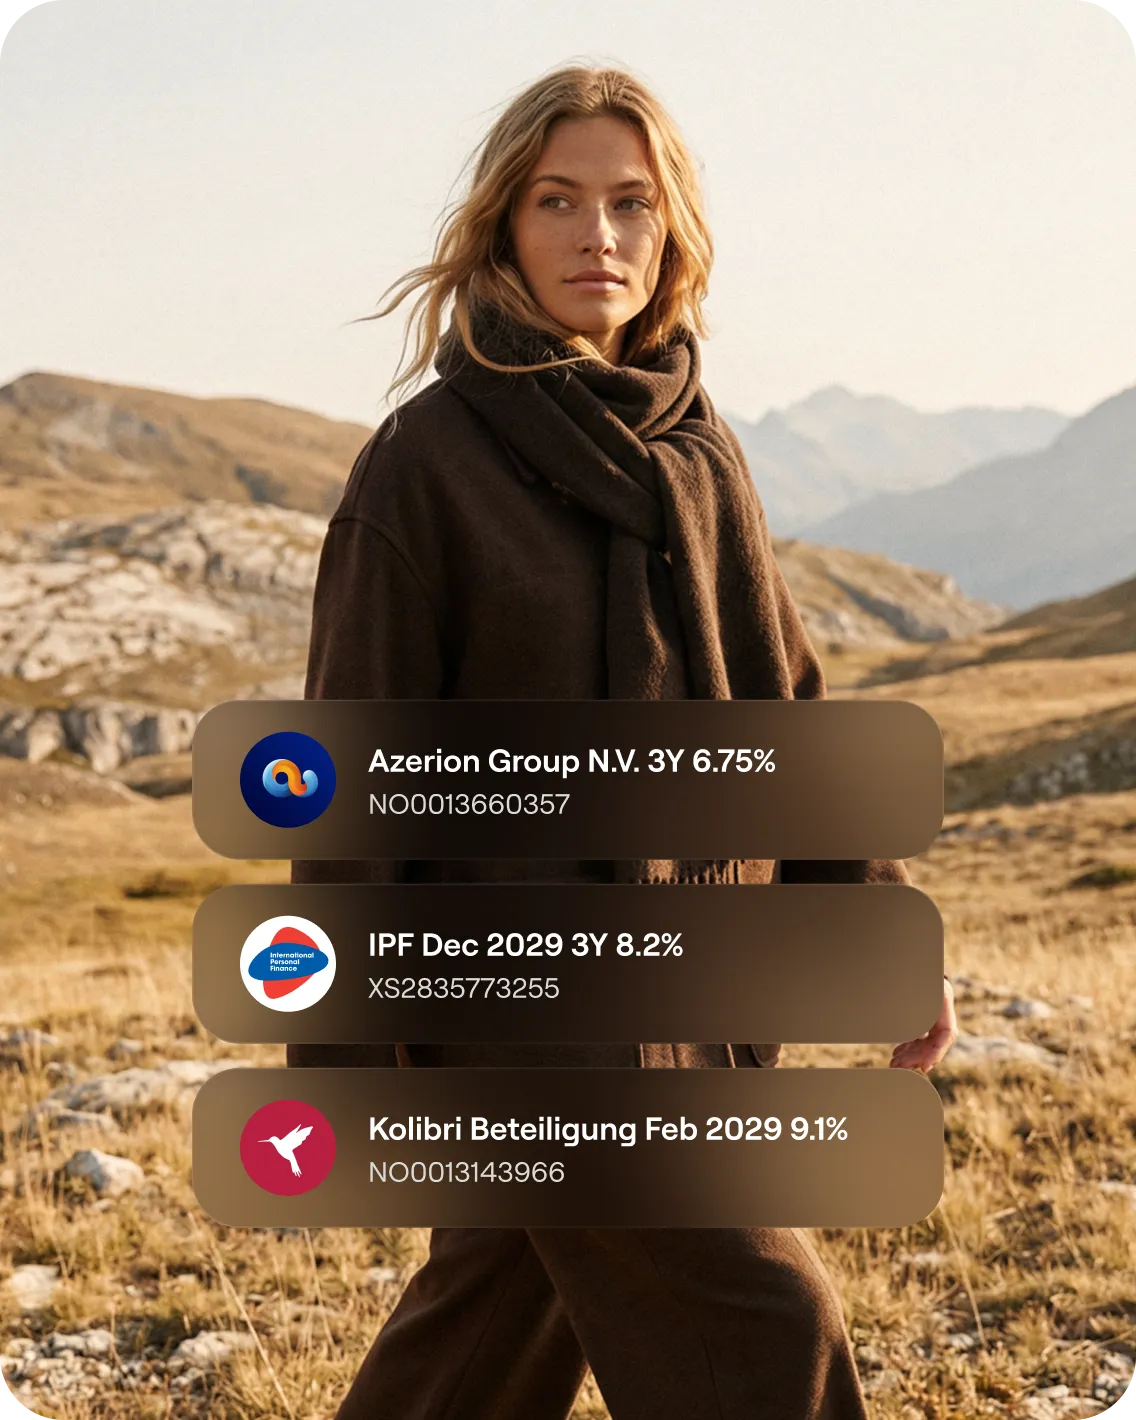
Прибыль по облигациям формируется из плановых купонных выплат и возврата первоначальных инвестиций при погашении. Доходность отражает такие факторы, как кредитоспособность эмитента, срок до погашения и рыночные условия.
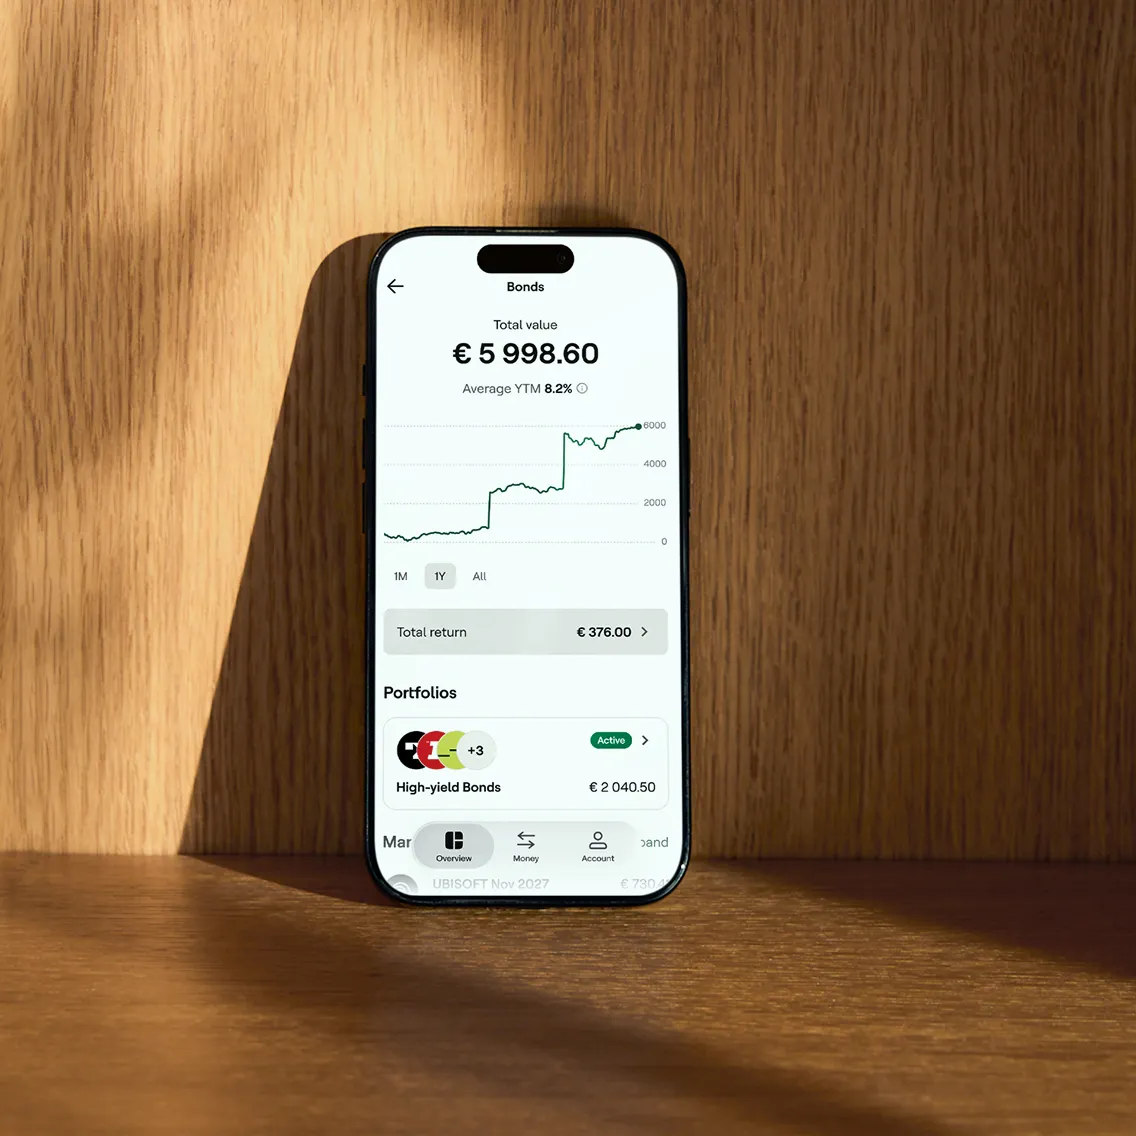
Диверсифицируйте свои инвестиции по множеству классов активов, чтобы управлять рисками и иметь более стабильную прибыль.
Инвестирование без комиссии, 1 000+ ETF от 1 €
Никаких комиссий за приказ, хранение, неактивность или вывод средств. Только ежегодный коэффициент расходов, включённый в цену каждого ETF.
Инвестирование без комиссий, 4 000+ акций от 1 €
Регулируемое криптоинвестирование посредством ETP — от 5 €
Фиксированный доход с высокодоходными облигациями — от 50 €
Ручное или автоматическое инвестирование в займы — от 50 €
Доход от обеспеченных недвижимостью инвестиций — от 50 €
Получайте до 2,5% годовых на свои свободные деньги
Доходность может меняться в зависимости от ситуации с процентными ставками.
Mintos делает инвестиции в облигации доступными для розничных инвесторов. Подавляющее большинство облигаций требуют высоких минимальных вложений в размере 10 000 евро и выше для единовременного номинального инвестирования. Более того, многие облигации, особенно высокодоходные, вообще недоступны для розничных инвесторов, поскольку предлагаются исключительно через частное размещение. Это затрудняет формирование диверсифицированного портфеля облигаций для многих розничных инвесторов. На Mintos мы меняем эту ситуацию: вы можете инвестировать в небольшие доли облигаций, начиная всего с 50 евро, и с удобством формировать диверсифицированный портфель облигаций.
Mintos предлагает 2 способа инвестирования в облигации:
Напрямую в облигацию, выпущенную компанией или государственным органом. Вы владеете облигацией или её долей и получаете купонные выплаты от эмитента облигации.
Через ценные бумаги, обеспеченные облигациями и выпущенные компанией специального назначения в рамках группы Mintos, которая выступает в качестве эмитента. Эмитент владеет базовой облигацией и передаёт её прибыль вам.
Прибыль по конкретному предложению облигаций зависит от купонной (процентной) ставки. Купонная ставка определяется:
присущими облигации факторами риска, включая кредитоспособность эмитента облигаций
рыночными факторами, включая общую экономическую ситуацию, общий уровень процентных ставок и альтернативные инвестиционные возможности в финансовом секторе
Если вы удерживаете свои инвестиции в облигации до погашения, колебания стоимости облигации не повлияют на вашу прибыль. Однако если вы захотите продать свои инвестиции на вторичном рынке Mintos, на цену могут повлиять спрос и предложение, а также изменения в факторах риска и рынка. Это означает, что текущая стоимость на вторичном рынке может отличаться от первоначальной цены, которую вы заплатили.
Если вы уже инвестируете в другой класс активов, например в акции или ETF, добавление облигаций в ваш портфель может повысить общую диверсификацию. Это объясняется тем, что разные классы активов нередко по-разному реагируют на изменения рынка. Например, цены на облигации и акции, как правило, движутся в противоположных направлениях, поэтому добавление облигаций в ваш портфель акций может смягчить последствия падения фондового рынка.
Обеспечена ли облигация, зависит от конкретного предложения. Подробнее об этом можно прочитать в соответствующем проспекте эмиссии.
Комиссия за инвестирование в отдельные облигации на Mintos отсутствует.
Портфель High-Yield Bonds имеет комиссию за управление портфелем в размере 0,39% годовых. Комиссия рассчитывается на основе ежедневного баланса вашего портфеля, взимается ежемесячно и вычитается из средств вашего портфеля. Подробнее.
Облигация — это долговая ценная бумага, или, говоря простым языком, форма долгового обязательства между кредитором (инвестором) и заемщиком (эмитентом облигации). Облигации обычно выпускаются правительством, государственным органом или компанией для финансирования проектов или иных нужд.
В обмен на предоставление денег в долг эмитенту облигации последний обязуется выплачивать вам установленную процентную (или купонную) ставку в течение срока действия облигации, а также основную сумму долга при её погашении. Купонная ставка облигации может быть фиксированной или плавающей (котируется как спред над базовой ставкой, например Euribor). Именно поэтому облигации относятся к инструментам с фиксированным доходом.
Mintos предлагает преимущественно высокодоходные корпоративные облигации европейских компаний. Среди представленных отраслей — авиация, логистика, строительство, потребительские товары, электроника, энергетика, финансы и другие.
Облигации, займы и акции — это разные виды инвестиций (иначе говоря, классы активов). Каждый из этих видов инвестиций имеет свои уникальные характеристики, включая риск и прибыль, а также способ получения дохода.
Инвестируя в акции, вы покупаете небольшие доли компании, известные как акции. Если компания стабильно работает хорошо, её стоимость растёт, и вы можете продать свои акции с финансовой выгодой. Разумеется, верно и обратное.
Инвестируя в облигацию, вы даёте деньги в долг эмитенту облигации — как правило, правительству, государственному органу или компании. Взамен эмитент обязуется выплачивать вам установленную процентную ставку (купон) в течение срока действия облигации, а также основную сумму долга при её погашении.
Инвестируя в займы на регулируемой платформе, такой как Mintos, вы покупаете ценные бумаги, обеспеченные займами, выданными кредитором своим заемщикам. В обмен на ваши инвестиции компания, выдающая займы, обязуется выплачивать проценты и основную сумму долга в соответствии с установленным графиком погашения.
Периодичность выплаты процентов (или купонов) зависит от конкретной облигации. Наиболее распространены ежемесячные, ежеквартальные, полугодовые и годовые выплаты. Периодичность для конкретной облигации можно проверить в её деталях на Mintos или в проспекте эмиссии облигации.
Основные риски при инвестировании в облигации включают:
Риски, связанные с эмитентом облигаций: Компания, выпускающая облигацию, может стать неплатежеспособной, оказаться не в состоянии погасить или рефинансировать облигацию при наступлении срока погашения или прекратить сотрудничество с Mintos. В результате компания может не выполнить свои договорные обязательства, что приведёт к невыплате купонов или основной суммы долга.
Рыночный риск: Стоимость облигации может снизиться вследствие событий, не зависящих от участников рынка, таких как экономический спад, финансовый кризис или геополитические события.
Риск процентной ставки: Долгосрочные ценные бумаги с фиксированной процентной ставкой, такие как облигации, как правило, остро реагируют на колебания как краткосрочных, так и долгосрочных процентных ставок.
Риск ликвидности: Инвесторы, желающие досрочно продать свои инвестиции в облигации, могут сделать это только на вторичном рынке Mintos. Mintos не гарантирует наличие спроса на вторичном рынке, равно как и доступность самого вторичного рынка.
Подробнее о рисках можно прочитать в нашем пояснении о рисках.
Облигации могут стать стабилизирующим элементом вашего портфеля, помогая управлять риском и при этом получать стабильную прибыль. Они могут быть интересны вам, если следующие цели вам близки:
Регулярный доход: облигации обеспечивают регулярные процентные выплаты, которые могут служить надёжным источником дохода. Это особенно полезно для долгосрочного планирования или достижения целей пассивного дохода.
Стабильность: облигации, как правило, предусматривают фиксированные процентные выплаты и возврат основной суммы по истечении срока, что делает их более предсказуемыми по сравнению с акциями. Это помогает сгладить общую прибыль портфеля в периоды рыночной волатильности.
Диверсификация: добавление облигаций в ваш портфель помогает сбалансировать риск более волатильных инвестиций, таких как акции или криптовалюта. Они нередко ведут себя иначе в различных рыночных условиях.
Более низкий риск: по сравнению с акциями и инвестициями, обеспеченными займами, облигации в целом считаются менее рискованными.
Это средняя цена, которую вы заплатили за облигацию во всех своих покупках. Каждый раз, когда вы покупаете ещё сколько-то таких же облигаций, среднее значение обновляется с учётом вашей новой общей суммы.
Почему это важно?
Она показывает, в плюсе вы или в минусе. Если текущая цена облигации выше вашей средневзвешенной стоимости, у вас прибыль. Если ниже — убыток.
Как она рассчитывается?
Общая уплаченная сумма, делённая на общую номинальную стоимость, которую вы держите, и выраженная в виде процента.
Например: вы трижды покупали облигации «ABCD», заплатив в общей сложности 4 090 евро при номинальной стоимости 4 000 евро. Ваша средневзвешенная стоимость составляет 102,25%.