High-Yield-Bonds-Portfolio
In Anleihen investieren, ohne Zeitaufwand
- Automatisiertes Investieren und Reinvestition
- Diversifiziert über Emittenten und Branchen hinweg
- Auszahlung jederzeit veranlassen
- Durchschnittliche Rendite
- 8,51 %
Mintos ist eine lizenzierte Investmentplattform für Investitionen in Anleihen. Erhalten Sie Zugang zu High-Yield Bonds, die normalerweise institutionellen Anlegern vorbehalten sind, ab 50 €.
Investitionen in Anleihen auf Mintos ermöglichen Privatanlegern Zugang zu High-Yield Bonds europäischer Emittenten. Wählen Sie ein vollautomatisiertes Portfolio oder einzelne Anleihen selbst aus – ab 50 €.
In Anleihen investieren, ohne Zeitaufwand
Wählen Sie jede Anleihe, in die Sie investieren, selbst aus.
Erfahren Sie mehr über die Gebühren auf Mintos.
Die Renditen von Anleihen stammen aus planmäßigen Kuponzahlungen und der Rückzahlung der ursprünglichen Investition bei Fälligkeit. Die Renditen spiegeln Faktoren wie die Kreditwürdigkeit des Emittenten, die Restlaufzeit und die Marktbedingungen wider.
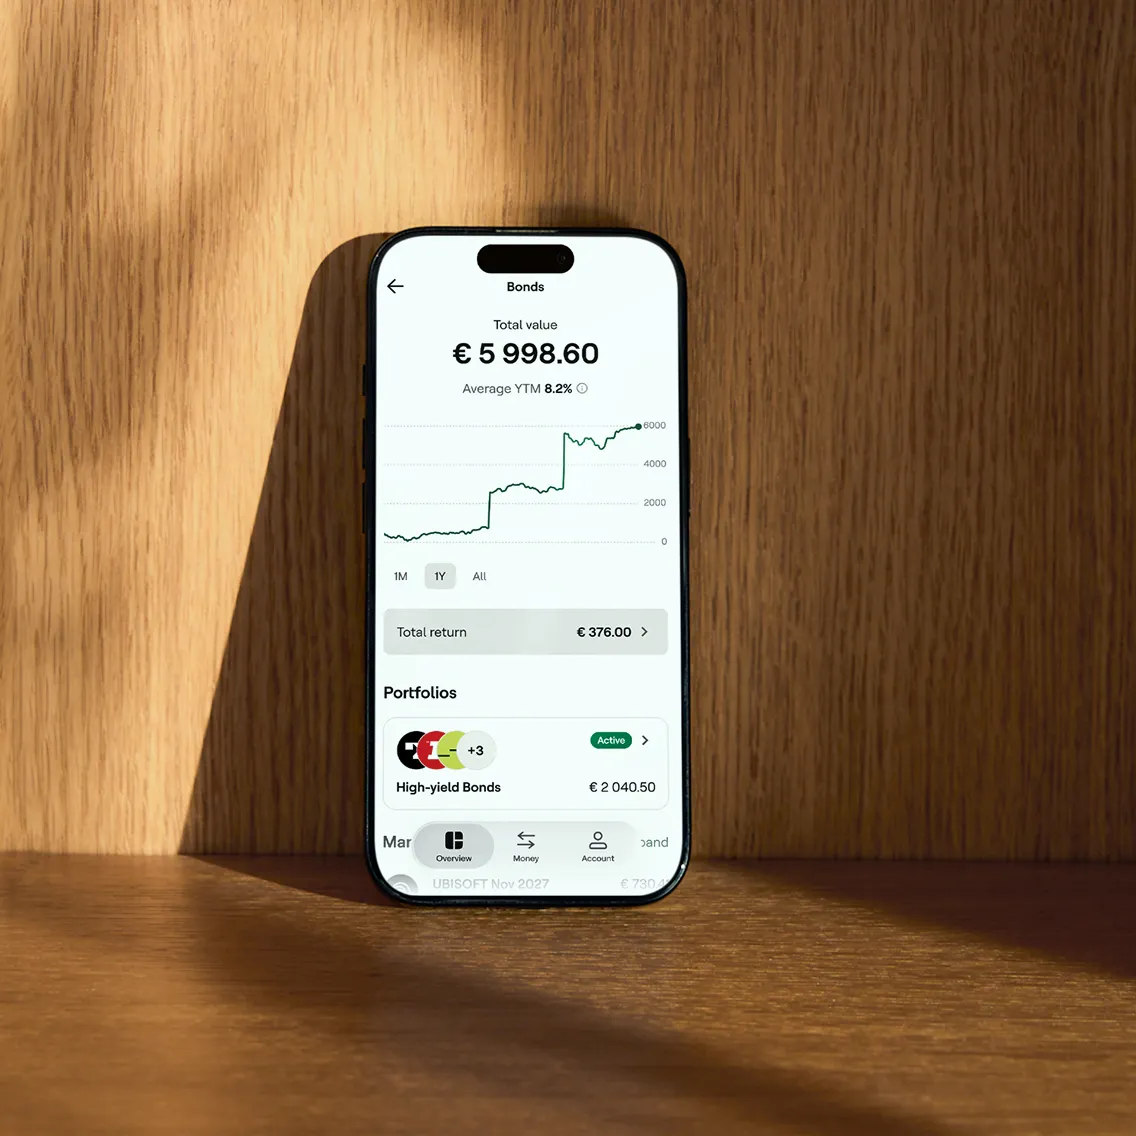
Diversifizieren Sie Ihre Investitionen über viele Anlageklassen, um Ihr Risiko zu steuern und stabilere Renditen zu erzielen.
Provisionsfrei investieren: Über 1.000 ETFs ab 1 €
Keine Order-, Depot-, Inaktivitäts- oder Auszahlungsgebühren. Nur eine jährliche Kostenquote, die im Preis jedes ETFs enthalten ist.
Provisionsfrei investieren: Über 4.000 Aktien ab 1 €
Regulierte Crypto-Investitionen über ETPs ab 5 €
Festverzinsliche Erträge mit High-Yield Bonds, ab 50 €
Manuelle oder automatisierte Kreditinvestitionen, ab 50 €
Immobilienbesicherte Kapitalerträge, ab 50 €
Bis zu 2,5 % Zinsen auf Ihr ungenutztes Guthaben verdienen
Die Rendite kann sich in Abhängigkeit vom Zinsumfeld ändern.
Mintos macht Anleiheinvestitionen für Privatanleger zugänglich. Für die überwiegende Mehrheit der Anleihen sind hohe Mindestinvestitionen von 10.000 € oder mehr für eine einzelne Nennwertanlage erforderlich. Darüber hinaus stehen viele Anleihen, insbesondere High-Yield-Anleihen, Privatanlegern überhaupt nicht zur Verfügung, da sie ausschließlich über Privatplatzierungen angeboten werden. Das macht es vielen Privatanlegern schwer, ein diversifiziertes Anleihenportfolio aufzubauen. Auf Mintos ändern wir das: Sie können bereits ab 50 € in kleine Anteile einer Anleihe investieren und bequem ein diversifiziertes Anleihenportfolio aufbauen.
Mintos bietet 2 Möglichkeiten, in Anleihen zu investieren:
Direkt in eine von einem Unternehmen oder einer staatlichen Stelle ausgegebene Anleihe. Sie besitzen die Anleihe oder einen Anteil daran und erhalten Kuponzahlungen vom Anleiheemittenten.
Über durch Anleihen besicherte Wertpapiere, die von einer Zweckgesellschaft innerhalb der Mintos-Gruppe ausgegeben werden. Der Emittent hält die zugrunde liegende Anleihe und leitet deren Renditen an Sie weiter.
Die Rendite eines bestimmten Anleiheangebots hängt vom Kuponzinssatz ab. Der Kuponzinssatz wird bestimmt durch:
inhärente Risikofaktoren der Anleihe, einschließlich der Kreditwürdigkeit des Anleiheemittenten
Marktfaktoren, einschließlich des allgemeinen wirtschaftlichen Umfelds, des allgemeinen Zinsniveaus und alternativer Anlagemöglichkeiten im Finanzsektor
Wenn Sie Ihre Anleiheinvestition bis zur Fälligkeit halten, haben Wertschwankungen der Anleihe keinen Einfluss auf Ihre Rendite. Wenn Sie Ihre Anlage jedoch auf dem Mintos-Sekundärmarkt verkaufen möchten, kann der Preis durch Angebot und Nachfrage sowie durch Veränderungen der Risiko- und Marktfaktoren beeinflusst werden. Das bedeutet, dass der aktuelle Wert auf dem Sekundärmarkt vom ursprünglichen Kaufpreis, den Sie bezahlt haben, abweichen kann.
Wenn Sie bereits in eine andere Anlageklasse wie Aktien oder ETFs investieren, können Sie durch die Aufnahme von Anleihen in Ihr Portfolio Ihre Diversifikation insgesamt verbessern. Das liegt daran, dass verschiedene Anlageklassen oft unterschiedlich auf Marktveränderungen reagieren. Beispielsweise entwickeln sich Anleihe- und Aktienkurse in der Regel gegenläufig; daher kann die Aufnahme von Anleihen in Ihr Aktienportfolio die Auswirkungen eines Kursrückgangs am Aktienmarkt abfedern.
Ob eine Anleihe besichert ist, hängt vom jeweiligen Angebot ab. Weitere Informationen dazu finden Sie im entsprechenden Prospekt.
Für die Investition in einzelne Anleihen auf Mintos fallen keine Gebühren an.
Für das High-Yield-Bonds-Portfolio fällt eine Portfolioverwaltungsgebühr von 0,39 % p. a. an. Die Gebühr richtet sich nach dem täglichen Saldo Ihres Portfolios, wird monatlich berechnet und von den Barmitteln Ihres Portfolios abgezogen. Mehr erfahren.
Eine Anleihe ist ein Schuldwertpapier oder, einfach ausgedrückt, eine Form eines „Schuldscheins“ zwischen einem Kreditgeber (dem Investor) und einem Kreditnehmer (dem Anleiheemittenten). Anleihen werden üblicherweise von einer Regierung, einer Regierungsbehörde oder einem Unternehmen ausgegeben, um Projekte oder andere Vorhaben zu finanzieren.
Als Gegenleistung dafür, dass Sie dem Anleiheemittenten Geld leihen, verspricht der Emittent, Ihnen während der Laufzeit der Anleihe einen festgelegten Zinssatz (oder Kupon) und bei Fälligkeit den Kapitalbetrag der Anleihe zu zahlen. Der Kuponzinssatz einer Anleihe kann entweder fest oder variabel sein (als Aufschlag auf einen Referenzzinssatz wie den Euribor angegeben). Daher werden Anleihen als eine Art festverzinsliches Wertpapier bezeichnet.
Mintos bietet hauptsächlich High-Yield-Unternehmensanleihen europäischer Unternehmen an. Zu den Branchen können Luftfahrt, Logistik, Bauwesen, Konsumgüter, Elektronik, Energie, Finanzen und weitere gehören.
Anleihen, Kredite und Aktien sind unterschiedliche Anlageformen (auch Anlageklassen genannt). Jede dieser Anlagen hat ihre eigenen Merkmale, einschließlich Risiko und Rendite sowie der Art, wie sie Erträge erzielt.
Wenn Sie in eine Aktie investieren, kaufen Sie kleine Anteile an einem Unternehmen, die als Aktien bezeichnet werden. Wenn sich das Unternehmen dauerhaft gut entwickelt, steigt sein Wert und Sie können Ihre Aktien mit finanziellem Gewinn verkaufen. Natürlich gilt auch das Gegenteil.
Wenn Sie in eine Anleihe investieren, leihen Sie dem Anleiheemittenten, in der Regel einer Regierung, Regierungsbehörde oder einem Unternehmen, Geld. Im Gegenzug verpflichtet sich der Emittent, Ihnen während der Laufzeit der Anleihe einen festgelegten Zinssatz (Kupon) und bei Fälligkeit den Nennbetrag der Anleihe zu zahlen.
Wenn Sie über eine regulierte Plattform wie Mintos in einen Kredit investieren, kaufen Sie durch Kredite besicherte Wertpapiere, die ein Kreditgeber seinen Kreditnehmern gewährt. Als Gegenleistung für Ihre Investition verpflichtet sich das kreditvergebende Unternehmen, Zinsen und Kapital gemäß einem festgelegten Rückzahlungsplan zu zahlen.
Die Häufigkeit der Zins- (oder Kupon-)zahlungen hängt von der Anleihe ab. Übliche Intervalle sind monatlich, vierteljährlich, halbjährlich und jährlich. Die Häufigkeit für eine bestimmte Anleihe können Sie in den Anleihedetails auf Mintos oder im Prospekt der Anleihe prüfen.
Zu den Hauptrisiken bei der Anlage in Anleihen zählen:
Risiken im Zusammenhang mit dem Anleiheemittenten: Das Unternehmen, das die Anleihe emittiert, könnte zahlungsunfähig werden, nicht in der Lage sein, die Anleihe bei Fälligkeit zurückzuzahlen oder zu refinanzieren, oder die Zusammenarbeit mit Mintos einstellen. Infolgedessen könnte das Unternehmen seinen vertraglichen Verpflichtungen nicht nachkommen, was dazu führen würde, dass weder Kupon- noch Kapitalzahlungen geleistet werden.
Marktrisiko: Der Wert der Anleihe kann aufgrund von Ereignissen außerhalb der Kontrolle der Marktteilnehmer sinken, beispielsweise durch einen wirtschaftlichen Abschwung, eine Finanzkrise oder geopolitische Ereignisse.
Zinsrisiko: Langfristige festverzinsliche Wertpapiere wie Anleihen reagieren in der Regel stark auf Schwankungen sowohl der kurz- als auch der langfristigen Zinssätze.
Liquiditätsrisiko: Anleger, die ihre Anleiheinvestition vorzeitig verkaufen möchten, können dies nur auf dem Mintos-Sekundärmarkt tun. Mintos garantiert weder die Nachfrage auf dem Sekundärmarkt noch die Verfügbarkeit des Sekundärmarkts als solchen.
Weitere Informationen zu den Risiken finden Sie in unserer Risikoaufklärung.
Anleihen können eine stabilisierende Wirkung in Ihrem Portfolio haben und Ihnen helfen, das Risiko zu steuern, während Sie weiterhin konstante Renditen erzielen. Sie könnten für Sie interessant sein, wenn Sie sich in den folgenden Zielen wiederfinden:
Regelmäßiges Einkommen: Anleihen bieten planmäßige Zinszahlungen, die eine zuverlässige Einkommensquelle sein können. Dies kann besonders für die langfristige Planung oder Ziele für passives Einkommen nützlich sein.
Stabilität: Anleihen bieten in der Regel feste Zinszahlungen und die Rückzahlung des Kapitals bei Fälligkeit, wodurch sie berechenbarer sind als Aktien. Dies trägt dazu bei, die Gesamtrendite des Portfolios in Zeiten von Marktvolatilität zu glätten.
Diversifikation: Das Hinzufügen von Anleihen zu Ihrem Portfolio hilft, das Risiko volatilerer Anlagen wie Aktien oder Crypto auszugleichen. Sie verhalten sich unter verschiedenen Marktbedingungen oft anders.
Geringeres Risiko: Im Vergleich zu Aktien und kreditbasierten Anlagen gelten Anleihen im Allgemeinen als weniger riskant.
Es handelt sich um den durchschnittlichen Preis, den Sie für eine Anleihe über alle Ihre Käufe hinweg bezahlt haben. Jedes Mal, wenn Sie weitere Anleihen derselben Art kaufen, wird der Durchschnitt entsprechend Ihrer neuen Gesamtsumme aktualisiert.
Warum ist das wichtig?
Dadurch erfahren Sie, ob Sie einen Gewinn oder einen Verlust verzeichnen. Wenn der aktuelle Preis einer Anleihe höher ist als Ihre gewichteten durchschnittlichen Kosten, erzielen Sie einen Gewinn. Wenn er niedriger ist, machen Sie einen Verlust.
Wie wird er berechnet?
Gesamter gezahlter Betrag geteilt durch den gesamten Nennwert Ihrer gehaltenen Anleihen, angegeben in Prozent.
Zum Beispiel: Sie kaufen dreimal „ABCD“-Anleihen und zahlen insgesamt 4 090 € für einen Nennwert in Höhe von 4 000 €. Ihre gewichteten durchschnittlichen Kosten betragen 102,25 %.